Como encontrar cobranças recorrentes no extrato bancário
Pequenos pagamentos repetidos podem passar despercebidos durante meses. Assinaturas de serviços digitais, mensalidades, seguros, clubes, aplicativos e outros serviços podem continuar sendo cobrados mesmo quando quase não são mais utilizados.
O problema é que nem toda cobrança recorrente aparece no extrato com uma descrição óbvia. Dependendo da instituição, do estabelecimento e da forma de pagamento, o nome exibido pode ser diferente daquele pelo qual você conhece o serviço.
Por isso, encontrar cobranças recorrentes exige mais do que procurar a palavra “assinatura”. A estratégia mais eficiente é comparar vários meses do histórico e procurar padrões de valor, estabelecimento e periodicidade.
O que é uma cobrança recorrente?
Uma cobrança recorrente é um pagamento realizado periodicamente enquanto determinado serviço, contrato ou assinatura estiver ativo.
Ela pode ocorrer semanalmente, mensalmente, anualmente ou em outro intervalo definido pelo fornecedor. Dependendo da contratação, o pagamento pode ser realizado por cartão, débito autorizado em conta, Pix Automático ou outros meios disponibilizados pela instituição financeira e pelo recebedor.
É importante não confundir recorrência com parcelamento.
Em uma compra parcelada, existe normalmente uma quantidade determinada de parcelas. Em uma assinatura mensal, por exemplo, novas cobranças podem continuar acontecendo enquanto o serviço permanecer ativo, conforme as condições contratadas.
Comece analisando vários meses do extrato
Olhar somente o extrato do mês atual dificulta a identificação de padrões.
Se o seu banco disponibilizar um período maior de consulta, examine pelo menos alguns meses consecutivos. Os nomes dos menus variam entre bancos e versões dos aplicativos, mas normalmente o histórico pode ser encontrado na área de conta, extrato ou movimentações.
Procure principalmente débitos que aparecem repetidamente.
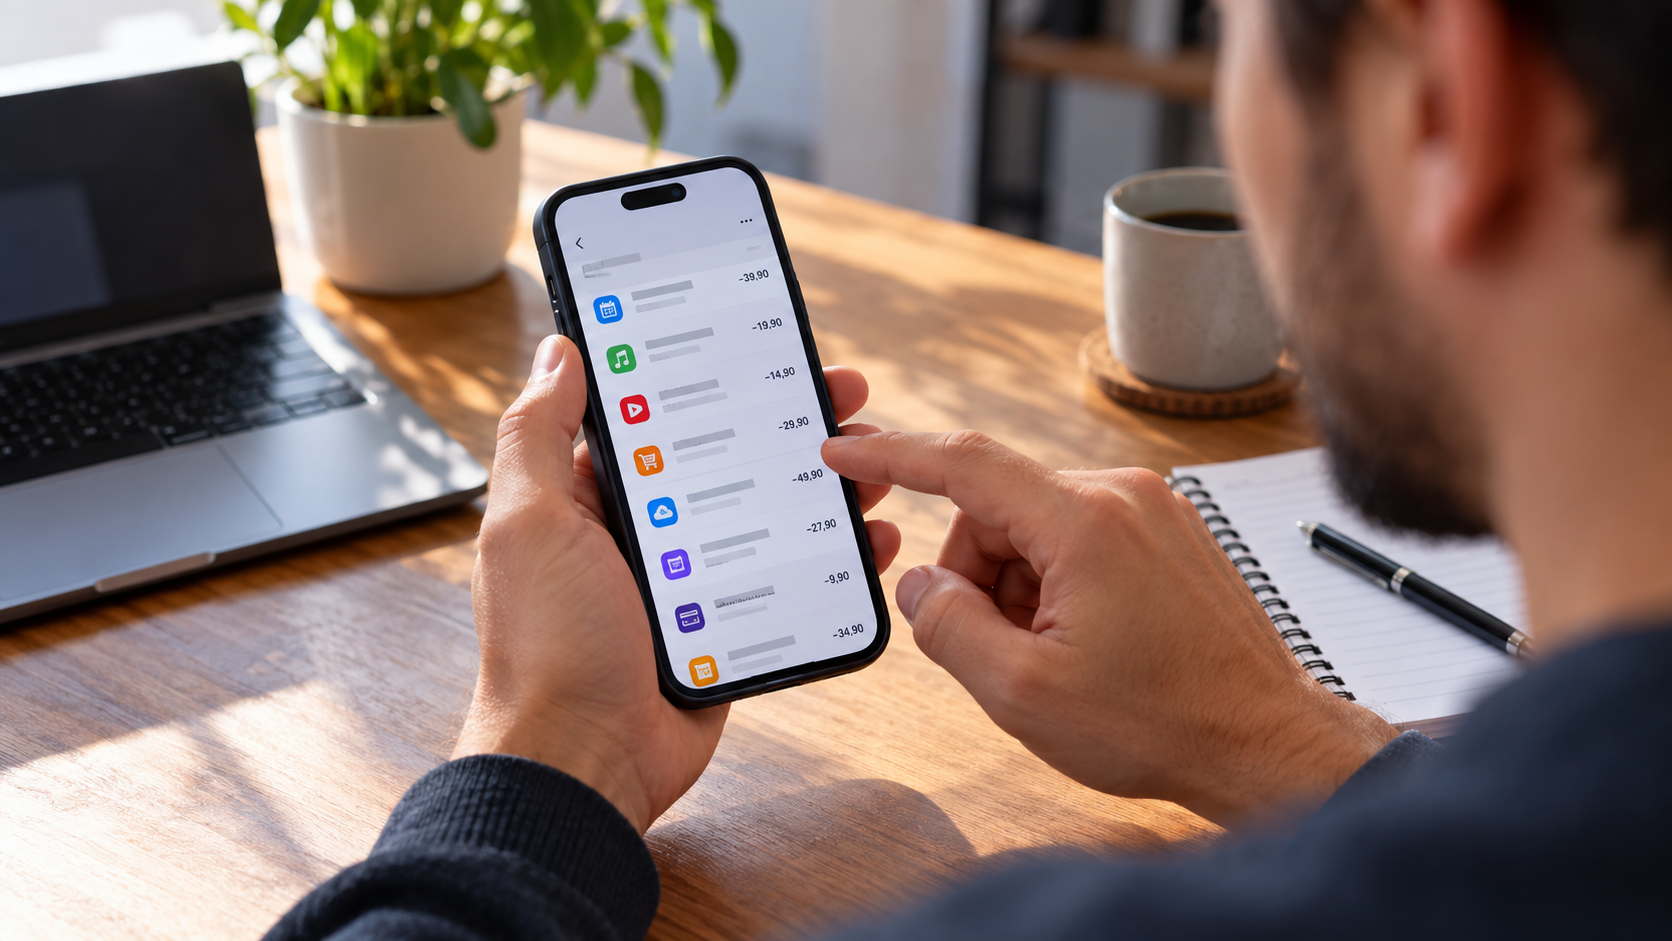
Uma cobrança que ocorreu em janeiro, fevereiro, março e abril, com descrição semelhante e valor igual ou próximo, merece atenção.
O dia não precisa ser exatamente o mesmo. Finais de semana, feriados e regras específicas do serviço podem fazer a data variar.
Procure valores que se repetem
Uma maneira prática de começar é observar os valores.
Imagine que você encontre um débito de R$ 29,90 em determinado mês. Ao voltar no histórico, percebe outro pagamento de R$ 29,90 no mês anterior e mais um dois meses antes.
Isso não prova que existe uma assinatura, mas forma um padrão que merece investigação.
Faça o mesmo com valores pequenos. Cobranças de baixo valor são justamente as que podem permanecer esquecidas porque causam menos impacto isoladamente.
Uma mensalidade de R$ 9,90 pode parecer irrelevante em uma análise rápida do extrato. Quando permanece ativa por muitos meses sem utilização, entretanto, passa a representar uma despesa que poderia ser eliminada.
Observe a descrição do estabelecimento
O nome apresentado no extrato pode ser uma das partes mais confusas da análise.
A descrição nem sempre corresponde exatamente ao nome comercial que aparece no aplicativo, site ou publicidade do serviço. Dependendo da operação, pode aparecer uma razão social, intermediador de pagamento ou outra identificação relacionada à transação.
Quando encontrar uma cobrança desconhecida, não conclua imediatamente que se trata de fraude.
Primeiro, abra os detalhes da movimentação, caso o aplicativo do banco disponibilize essa opção. Procure informações adicionais que ajudem a reconhecer a origem.
Também vale pesquisar seus e-mails por recibos e confirmações de assinatura, além de verificar os serviços que você utiliza atualmente.
Se ainda assim não reconhecer a cobrança, entre em contato com a instituição financeira pelos canais oficiais para entender quais informações podem ser fornecidas sobre aquela transação.
Verifique também a fatura do cartão
Nem todas as despesas recorrentes aparecem como débitos individuais na conta bancária.
Quando uma assinatura é cobrada no cartão de crédito, o extrato da conta pode mostrar apenas o pagamento da fatura. Nesse caso, é necessário abrir as faturas do cartão e analisar as transações individualmente.
Esse detalhe é importante.
Uma pessoa pode examinar meses de movimentação da conta e concluir que possui poucas despesas recorrentes, quando várias delas estão concentradas dentro da fatura do cartão.
Faça a mesma comparação: procure estabelecimentos e valores que aparecem repetidamente em diferentes faturas.
Confira pagamentos automáticos vinculados à conta
Além das assinaturas cobradas no cartão, verifique autorizações de pagamentos recorrentes existentes diretamente na conta.
Um exemplo é o Pix Automático. Segundo o Banco Central, essa modalidade permite pagamentos recorrentes mediante autorização prévia do pagador, podendo ser utilizada para cobranças periódicas, como mensalidades, assinaturas, serviços e outras contas recorrentes. (bcb.gov.br)
O Banco Central informa também que o usuário pode consultar e gerenciar autorizações de Pix Automático no ambiente disponibilizado por sua instituição financeira. (bcb.gov.br)
Os nomes e a localização exata dessas opções podem variar conforme o banco e a versão do aplicativo.
Por isso, além de analisar o extrato, procure no aplicativo áreas relacionadas a pagamentos automáticos, autorizações e débitos programados.
Monte uma lista das despesas encontradas
Depois de identificar possíveis recorrências, organize-as.
Uma tabela simples pode conter:
| Cobrança | Valor aproximado | Frequência | Ainda uso? |
|---|---|---|---|
| Serviço de streaming | R$ 29,90 | Mensal | Sim |
| Aplicativo | R$ 14,90 | Mensal | Não |
| Serviço profissional | R$ 49,90 | Mensal | Sim |
| Assinatura digital | R$ 99,90 | Anual | Verificar |
Os valores acima são apenas exemplos.
O objetivo é transformar dezenas de movimentações isoladas em uma visão clara das despesas que continuam acontecendo automaticamente.
Depois disso, fica muito mais fácil decidir quais serviços ainda fazem sentido.
Não esqueça das cobranças anuais
Um erro comum é procurar apenas pagamentos mensais.
Alguns serviços utilizam renovação anual. Como a cobrança acontece apenas uma vez por ano, é muito mais fácil esquecê-la.
Se o banco permitir consultar um período longo do histórico, procure transações de maior valor que possam corresponder a planos anuais.
Faça o mesmo nas faturas antigas do cartão.
Outra alternativa é pesquisar no e-mail termos relacionados a renovação, assinatura, recibo e confirmação de pagamento. Isso pode revelar contratos que dificilmente seriam encontrados analisando somente os últimos dois ou três meses do extrato.
Cobrança recorrente desconhecida exige atenção
Existe uma diferença entre reconhecer uma assinatura esquecida e encontrar uma transação que você realmente não identifica.
Se aparecer uma cobrança desconhecida, verifique os detalhes disponíveis e tente confirmar sua origem. Caso suspeite de uma transação não autorizada, procure imediatamente a instituição financeira utilizando o aplicativo, site, telefone ou outro canal oficial.
Não utilize telefones ou links recebidos em mensagens suspeitas para tratar do problema.
Também evite fornecer senhas, códigos de autenticação ou outras credenciais a terceiros que entrem em contato alegando que precisam cancelar uma cobrança.
Cancelar no banco nem sempre encerra o contrato
Outro cuidado importante é diferenciar o meio de pagamento do serviço contratado.
Bloquear determinado pagamento ou substituir um cartão não significa necessariamente que o contrato com o fornecedor deixou de existir. Dependendo das condições contratadas, ainda pode haver obrigações pendentes.
Quando decidir encerrar uma assinatura legítima, procure o próprio fornecedor e siga o procedimento oficial de cancelamento. Guarde protocolos, e-mails ou outras confirmações fornecidas.
Depois, acompanhe as próximas faturas e extratos para verificar se novas cobranças aparecem.
Transforme a revisão em um hábito
Não é necessário verificar cada movimentação diariamente para manter controle sobre cobranças recorrentes.
Uma revisão periódica já pode revelar despesas esquecidas. Abra o histórico, compare diferentes meses, confira as faturas dos cartões e observe autorizações de pagamentos automáticos.
O ponto principal é procurar padrões, e não apenas valores altos.
Uma pequena cobrança repetida pode representar uma assinatura perfeitamente legítima que você simplesmente deixou de usar. Já uma transação que você não reconhece pode exigir contato rápido com o banco.
Quando a revisão do extrato se torna um hábito, fica mais fácil saber exatamente quais serviços estão consumindo dinheiro regularmente e decidir conscientemente quais deles devem continuar.
Fontes consultadas
- Banco Central do Brasil, informações sobre Pix Automático e pagamentos recorrentes. (bcb.gov.br)
- Banco Central do Brasil, orientações de segurança para usuários do Pix. (bcb.gov.br)