Como identificar um comprovante de Pix falso
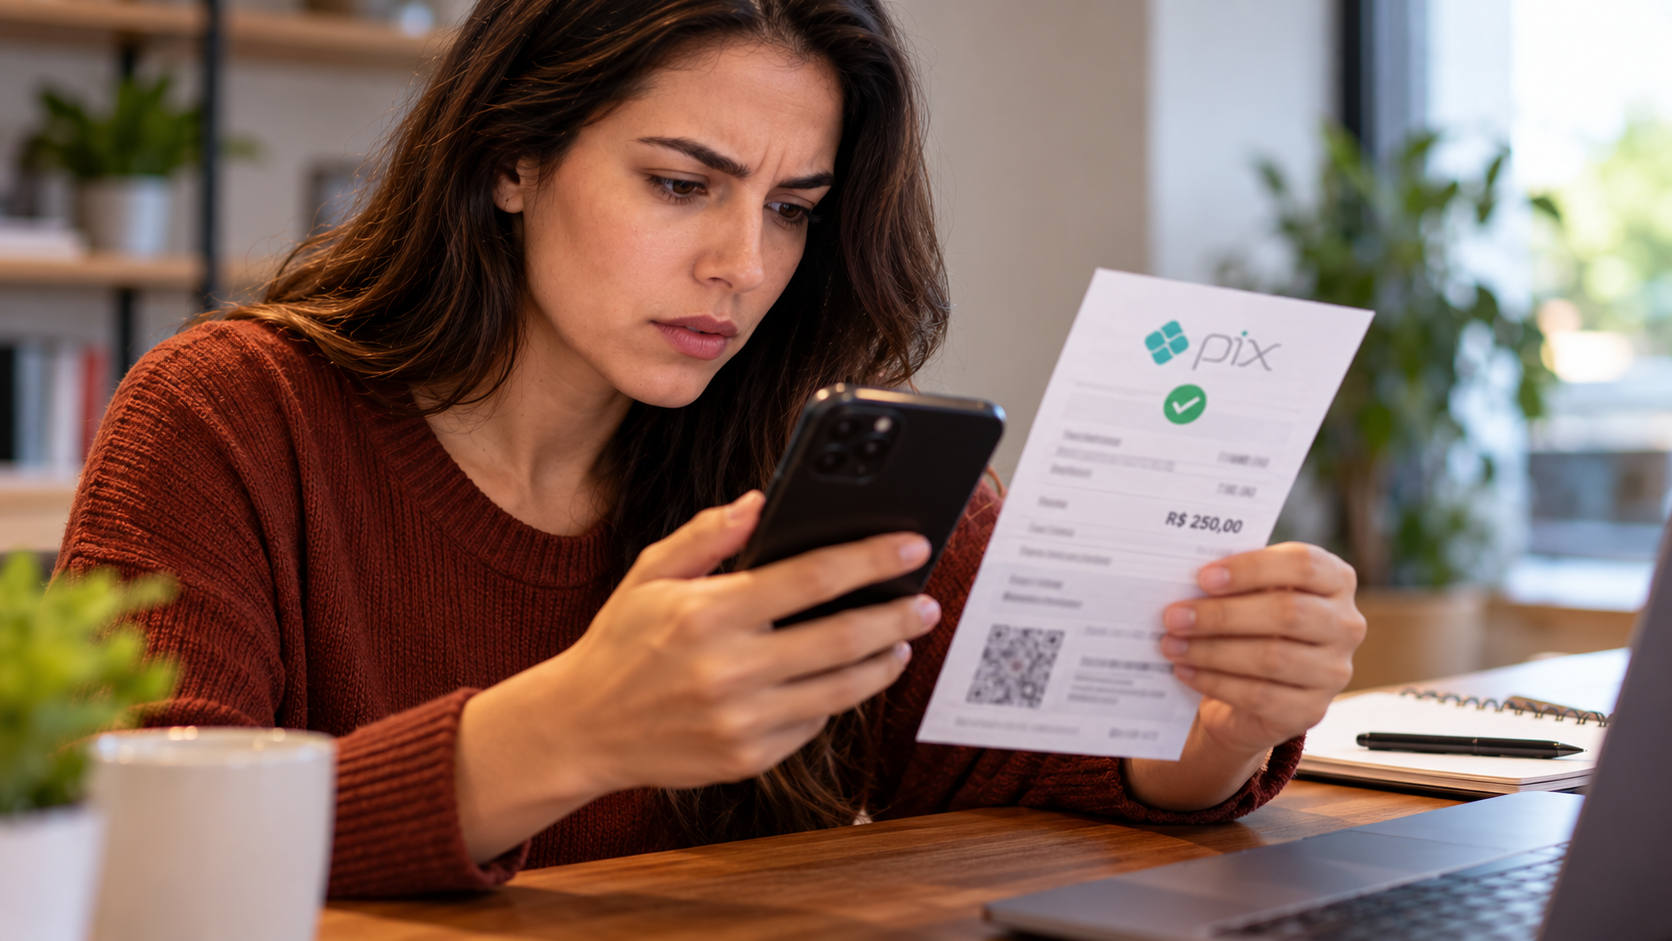
Receber uma imagem dizendo que um Pix foi realizado não significa que o dinheiro realmente entrou na conta. Comprovantes podem ser adulterados, pagamentos podem estar apenas agendados e telas falsas podem ser criadas para convencer vendedores a entregar produtos antes da confirmação da transferência.
Por isso, existe uma regra mais importante do que qualquer análise visual: não use o comprovante enviado pelo pagador como confirmação do recebimento. Confira a movimentação diretamente no aplicativo ou internet banking da instituição onde você deveria receber o dinheiro.
O próprio Banco Central orienta comerciantes a conferir se os valores de uma transação Pix foram efetivamente creditados na conta antes de entregar produtos.
Um comprovante bonito não prova que o Pix foi recebido
Logotipo, nome do banco, horário, valor, nome do destinatário e aparência profissional não tornam uma imagem autêntica.
Uma pessoa mal-intencionada pode alterar uma captura de tela ou produzir um documento visualmente semelhante a um comprovante verdadeiro. Isso significa que procurar apenas erros de português, fontes diferentes, alinhamento estranho ou logotipos distorcidos não é suficiente.
Essas inconsistências podem levantar suspeitas, mas a ausência delas também não confirma a transferência.
O que realmente importa é o registro da transação na instituição financeira do recebedor.
Confira o saldo e, principalmente, o extrato
Ao receber um Pix, abra você mesmo o aplicativo oficial do seu banco ou instituição de pagamento.
Não utilize links enviados pelo comprador para fazer essa conferência. Entre no aplicativo normalmente, usando o ícone já instalado no celular, ou acesse o endereço oficial da instituição por meios conhecidos.
Em seguida, consulte o extrato e procure pela entrada correspondente.
Confira valor, horário e informações disponíveis sobre a transação. Se o comprador afirma ter enviado R$ 500, por exemplo, mas essa entrada não consta na sua conta, uma imagem mostrando “Pix realizado com sucesso” não deve ser considerada confirmação de pagamento.
Cuidado com o falso Pix agendado
Esse é um ponto especialmente importante.
O Pix permite agendamentos. O Banco Central explica que, em um Pix agendado, a transação é iniciada na data escolhida pelo pagador. Portanto, um agendamento não deve ser confundido com dinheiro já recebido.
Em uma venda presencial, alguém pode mostrar uma tela ou enviar uma imagem relacionada ao agendamento e tentar convencer o vendedor de que o pagamento já ocorreu.
A solução continua sendo a mesma: verifique sua própria conta.
Se o valor ainda não foi efetivamente creditado, não considere a compra paga apenas porque existe um agendamento.
Compare os dados, mas não dependa deles
Quando houver um comprovante, alguns elementos podem ajudar na análise.
Normalmente vale observar quem aparece como pagador e recebedor, instituição envolvida, valor, data e horário. Dependendo da instituição, outras informações da transação também podem aparecer.
Uma inconsistência evidente merece atenção. Imagine que você vendeu um produto por R$ 800 e recebeu um suposto comprovante de R$ 800, mas o nome do destinatário mostrado não corresponde aos dados esperados. É um sinal para interromper a operação e conferir tudo novamente.
Ainda assim, existe uma limitação importante: os dados de uma imagem também podem ser adulterados.
Portanto, comparar informações serve como verificação adicional, não como método definitivo de autenticação.
Não confie somente na notificação do celular
Uma notificação informando o recebimento de dinheiro pode ser conveniente, mas não deve ser o único elemento utilizado em uma situação de risco.
Se houver qualquer dúvida, abra o aplicativo financeiro e consulte diretamente a movimentação da conta.
Isso também evita outro tipo de golpe: mensagens, e-mails ou páginas falsas que tentam imitar comunicações de bancos.
O Banco Central recomenda não clicar em links recebidos por e-mail, SMS, aplicativos de mensagens ou redes sociais quando houver dúvida sobre sua procedência.
Desconfie quando houver pressão para entregar o produto imediatamente
O contexto também pode revelar uma tentativa de fraude.
Um comprador envia o “comprovante” e começa a insistir para que o produto seja entregue imediatamente. Diz que está atrasado, que o motorista já chegou, que o aplicativo do vendedor demora para atualizar ou que “o banco está processando”.
Nada disso substitui a confirmação do crédito.
Em vendas realizadas por aplicativos de mensagens ou redes sociais, essa pressão pode funcionar justamente porque o vendedor está preocupado em concluir rapidamente a negociação.
Uma resposta simples resolve boa parte do problema: o produto será entregue quando o pagamento aparecer na conta.
O que fazer quando o Pix não aparece?
Primeiro, não entregue o produto, não preste o serviço e não devolva nenhum suposto valor baseado somente no comprovante apresentado.
Peça ao comprador para verificar a situação no próprio banco.
Também é possível aguardar e consultar novamente sua conta, especialmente se existir alguma indicação de que a operação não foi concluída.
O que não deve ser feito é presumir que a transferência ocorreu porque alguém mostrou uma imagem convincente.
Se o pagador afirmar que o banco confirmou a transferência, mas o dinheiro não estiver disponível para você, cada lado deve consultar sua própria instituição financeira para esclarecer a situação.
Cuidado com o golpe do pagamento a mais
Outra situação merece atenção.
Imagine que alguém apresente um comprovante dizendo que enviou R$ 1.000 quando deveria pagar R$ 700. Em seguida, pede que você “devolva” os R$ 300 excedentes para outra chave.
Antes de fazer qualquer transferência, confira se os R$ 1.000 realmente chegaram à sua conta.
Caso contrário, você pode acabar enviando R$ 300 do próprio dinheiro enquanto o suposto pagamento original nunca existiu.
Mesmo quando um Pix realmente foi recebido e é necessário fazer uma devolução, prefira utilizar o mecanismo de devolução associado à própria transação no aplicativo da instituição, quando disponível, em vez de simplesmente iniciar um novo Pix para uma chave fornecida por mensagem.
O Banco Central informa que o participante recebedor deve disponibilizar funcionalidade para devolução de um Pix recebido.
Recebi um Pix desconhecido. Posso simplesmente devolver?
É preciso agir com cuidado.
Se um valor realmente apareceu na sua conta e você não reconhece o remetente, não significa que deva ficar com o dinheiro. Entretanto, também não é prudente seguir cegamente instruções recebidas por WhatsApp, SMS ou ligação.
Abra o aplicativo oficial da sua instituição e consulte os detalhes da transação. Se precisar de orientação, entre em contato com o banco pelos canais oficiais.
Quando a instituição disponibilizar a opção de devolução vinculada ao Pix recebido, essa é a funcionalidade apropriada para tratar a devolução da transação.
Não faça um novo pagamento para uma chave diferente apenas porque uma pessoa desconhecida entrou em contato dizendo que enviou o dinheiro por engano.
Já entreguei o produto e descobri que o comprovante era falso
Nesse cenário, preserve tudo o que puder servir como evidência.
Guarde conversas, número de telefone utilizado, perfil do comprador, anúncio, suposto comprovante, informações sobre entrega ou retirada e quaisquer outros registros relacionados à negociação.
Entre em contato com sua instituição financeira pelos canais oficiais e relate a situação. Dependendo das circunstâncias, também pode ser necessário registrar ocorrência policial.
O Banco Central mantém o Mecanismo Especial de Devolução (MED) para determinadas situações envolvendo fraude no Pix. O MED, entretanto, não é uma garantia de recuperação do dinheiro e possui regras específicas. O Banco Central esclarece, por exemplo, que o mecanismo não se aplica a desacordos comerciais.
O comprovante pode ser verdadeiro e ainda assim existir um problema?
Sim.
Nem toda situação problemática envolve uma montagem de imagem. Pode haver confusão entre agendamento e transferência efetivada, informações interpretadas incorretamente ou outras circunstâncias envolvendo a transação.
É justamente por isso que tentar “reconhecer visualmente” um comprovante falso não deve ser sua principal defesa.
A pergunta mais segura não é “este comprovante parece verdadeiro?”, mas:
“O dinheiro realmente entrou na minha conta?”
Essa verificação elimina grande parte da dependência de imagens, mensagens e explicações fornecidas pela outra pessoa.
Como vendedores podem reduzir esse tipo de golpe
Para quem recebe Pix regularmente, vale estabelecer uma rotina simples: nenhuma mercadoria é liberada antes da confirmação do crédito.
Funcionários também devem conhecer essa regra. Em estabelecimentos com várias pessoas atendendo clientes, um golpista pode explorar justamente a diferença entre quem recebe o comprovante e quem acompanha a conta bancária.
Também é importante acessar o banco somente pelo aplicativo oficial, manter o celular protegido, utilizar os recursos de segurança oferecidos pela instituição e desconfiar de compradores que tentam mudar o procedimento habitual.
O Pix foi desenvolvido para que as transações sejam processadas rapidamente, mas a velocidade não elimina a necessidade de conferir o recebimento. O Banco Central informa que o Pix funciona 24 horas por dia, sete dias por semana, e as transações são concluídas em poucos segundos.
Portanto, em uma venda, a confirmação deve vir da sua própria instituição financeira, não da tela apresentada pelo comprador. Essa regra é muito mais confiável do que tentar decidir pela aparência se um comprovante é verdadeiro ou falso.