Troquei de cartão: por que algumas assinaturas continuam cobrando
Você troca o cartão de crédito, recebe um novo número e imagina que as assinaturas vinculadas ao cartão anterior deixarão de ser cobradas. No mês seguinte, porém, alguns serviços aparecem normalmente na fatura do cartão novo.
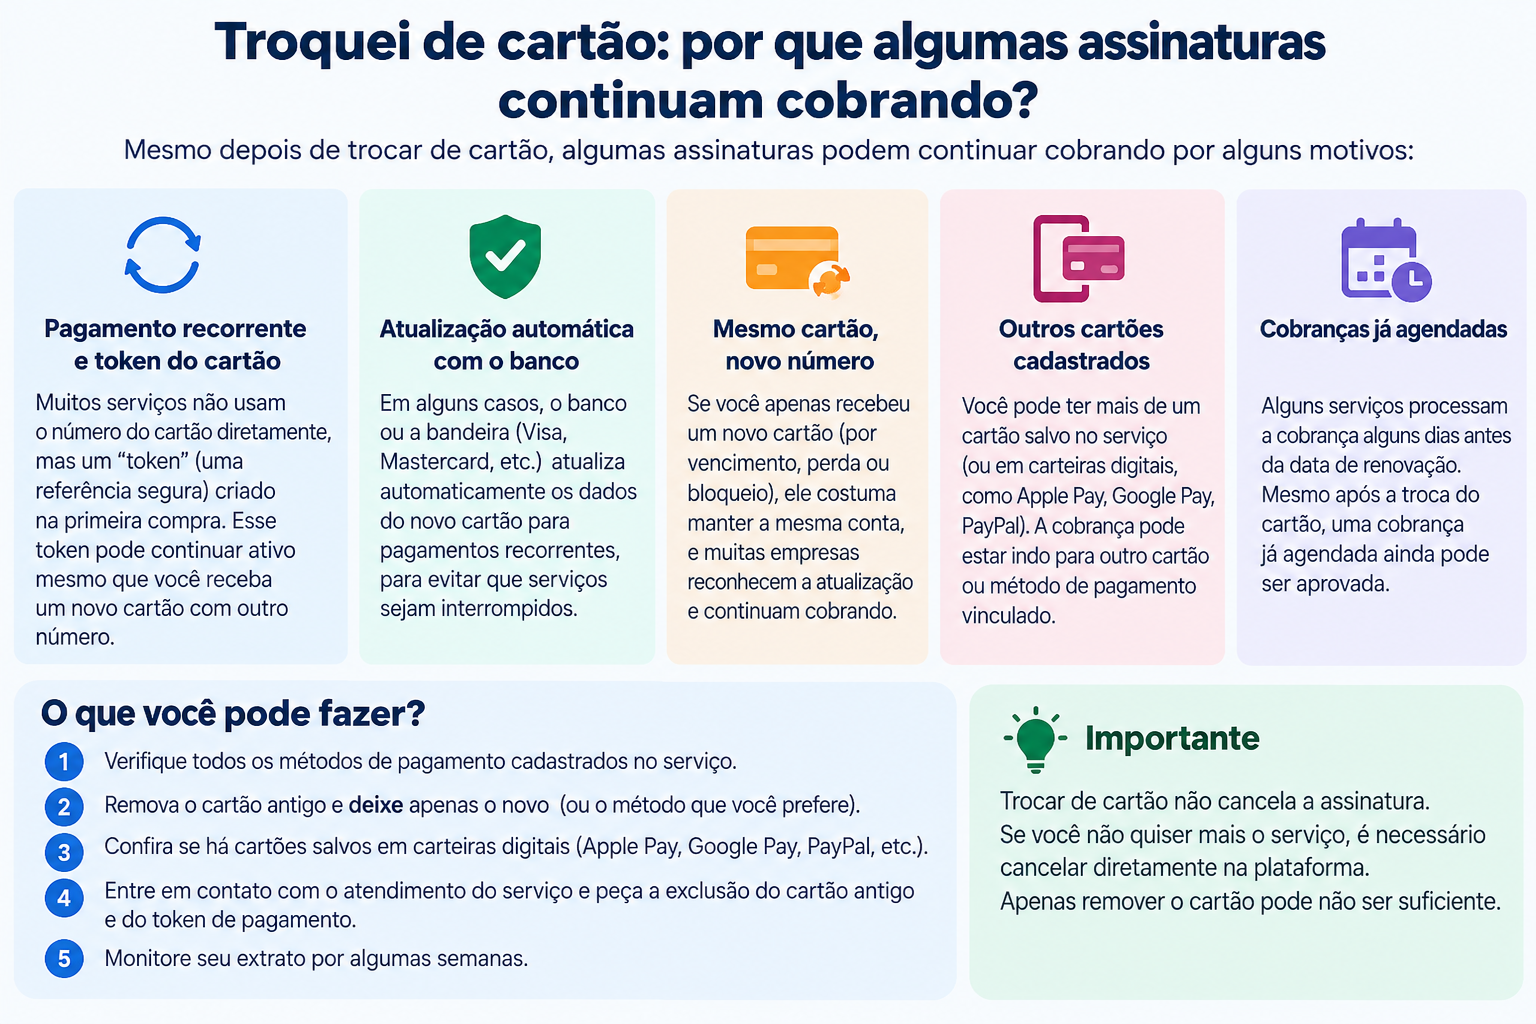
Embora pareça estranho, isso pode acontecer sem que você tenha cadastrado novamente os dados do cartão. Pagamentos recorrentes funcionam de maneira diferente de uma compra comum e existem mecanismos criados justamente para evitar que assinaturas sejam interrompidas quando um cartão é renovado ou substituído.
Entender como isso funciona também ajuda a evitar uma confusão importante: trocar ou bloquear um cartão não significa necessariamente cancelar os contratos e assinaturas associados a ele.
Trocar o cartão nem sempre encerra uma cobrança recorrente
Quando uma pessoa faz uma compra comum pela internet, normalmente informa os dados do cartão para autorizar aquela transação específica. Nas assinaturas, a relação pode continuar depois da primeira autorização.
Serviços de streaming, armazenamento em nuvem, softwares, academias e diversas outras empresas utilizam modelos de cobrança recorrente. Depois que o cliente autoriza esse tipo de pagamento, as cobranças seguintes podem ser processadas utilizando credenciais armazenadas de maneira segura e mecanismos próprios das redes de pagamento.
Por isso, a simples mudança do número impresso no cartão não garante que todas as cobranças anteriores sejam recusadas.
Isso é especialmente relevante quando a troca aconteceu por vencimento, renovação ou substituição normal do cartão.
A atualização do cartão pode acontecer automaticamente
Um dos principais motivos para uma assinatura continuar funcionando é a existência de serviços de atualização de credenciais oferecidos no ecossistema de pagamentos.
Em determinadas situações, emissores, bandeiras, adquirentes e estabelecimentos participantes conseguem manter atualizadas as informações necessárias para pagamentos recorrentes. Assim, quando um cartão elegível é substituído, um estabelecimento que já tinha autorização para fazer cobranças pode continuar processando a assinatura.
A finalidade é reduzir interrupções legítimas.
Imagine, por exemplo, que o cartão usado para pagar um serviço mensal venceu e o banco enviou automaticamente outro. Sem mecanismos de atualização, o consumidor precisaria entrar individualmente em cada serviço para cadastrar o novo cartão.
Para quem possui várias assinaturas, isso seria inconveniente. Para as empresas, também aumentaria o número de pagamentos recusados simplesmente porque o cartão foi renovado.
Por outro lado, esse mesmo funcionamento pode surpreender quem esperava interromper uma assinatura apenas substituindo o cartão.
O estabelecimento pode usar uma credencial de pagamento, e não apenas o número impresso
Outro ponto importante envolve a tokenização.
Em determinados sistemas, os dados originais do cartão podem ser substituídos por uma credencial digital, frequentemente chamada de token. Ela permite processar pagamentos sem que o estabelecimento precise utilizar diretamente o número físico do cartão em cada operação.
Dependendo de como a relação de pagamento foi configurada e das regras aplicáveis à transação, a substituição do cartão físico não necessariamente invalida todas as credenciais associadas a pagamentos recorrentes.
É por isso que pensar apenas no número que aparece na frente ou no verso do cartão pode dar uma visão incompleta do processo.
Bloquear o cartão também não é a mesma coisa que cancelar uma assinatura
Existe uma diferença fundamental entre o meio de pagamento e o contrato com a empresa.
O cartão é apenas uma maneira de realizar o pagamento. A assinatura é uma relação separada entre consumidor e fornecedor.
Se você assinou um serviço mensal e não quer mais utilizá-lo, o procedimento adequado normalmente é solicitar o cancelamento diretamente ao fornecedor seguindo as condições aplicáveis ao serviço.
Apenas apagar um cartão da conta, substituí-lo ou solicitar outro ao banco não deve ser tratado como método de cancelamento.
Além disso, dependendo do contrato, pode existir uma cobrança já devida, um ciclo iniciado anteriormente ou outras condições que precisam ser verificadas.
Por que algumas assinaturas param e outras continuam?
É perfeitamente possível trocar um cartão e perceber comportamentos diferentes entre os serviços.
Uma assinatura pode continuar normalmente, enquanto outra envia uma mensagem solicitando a atualização da forma de pagamento. Uma terceira pode tentar fazer a cobrança, receber uma recusa e suspender temporariamente o acesso.
Isso ocorre porque o processamento depende de vários fatores, incluindo a forma como a cobrança foi configurada, as tecnologias utilizadas pelas empresas envolvidas e as condições da substituição do cartão.
Portanto, não existe uma regra prática segundo a qual todo cartão substituído fará todas as assinaturas pararem ou continuarem.
E quando o cartão foi trocado por fraude?
Se a substituição aconteceu porque houve fraude, perda, roubo ou comprometimento dos dados, a situação merece atenção especial.
Nesse caso, não presuma que receber um novo cartão resolveu automaticamente todas as cobranças relacionadas ao anterior.
Confira a fatura e as transações recentes. Caso encontre uma compra que não reconheça, utilize os canais oficiais do emissor do cartão para informar o problema e receber orientações sobre contestação e segurança.
Também é importante diferenciar uma assinatura legítima, contratada anteriormente, de uma transação realmente não autorizada. O fato de uma cobrança ter continuado após a troca do cartão, isoladamente, não significa que ocorreu uma nova fraude.
Como descobrir de onde está vindo a cobrança
Se uma assinatura apareceu no cartão novo e você não entende o motivo, comece identificando exatamente o estabelecimento responsável.
O nome exibido na fatura nem sempre é idêntico ao nome comercial do aplicativo ou serviço. Consulte os detalhes da transação no aplicativo ou internet banking do emissor e, quando necessário, entre em contato com o banco para obter informações adicionais.
Depois, verifique a conta do serviço correspondente. Procure pelas áreas de assinatura, plano, faturamento ou formas de pagamento. Os nomes dos menus podem mudar conforme a versão do aplicativo ou site.
Também vale verificar se a assinatura foi contratada por intermédio de outra plataforma. Uma assinatura iniciada dentro de uma loja de aplicativos, por exemplo, pode ter seu faturamento administrado por essa plataforma e não diretamente pelo fornecedor do conteúdo.
Quero impedir novas cobranças. O que devo fazer?
Se a assinatura é sua e você simplesmente não deseja renová-la, procure primeiro a opção oficial de cancelamento no próprio serviço.
Após solicitar o cancelamento, guarde o comprovante, protocolo ou e-mail de confirmação. Observe também a data em que o cancelamento passa a valer e se o serviço informa alguma cobrança pendente.
Em seguida, acompanhe as próximas faturas.
Se houver uma cobrança posterior que você considere indevida, entre em contato com o fornecedor e, quando necessário, com o emissor do cartão para conhecer os procedimentos disponíveis para aquele caso.
Quando a transação não for reconhecida, a prioridade muda. Em vez de simplesmente tentar remover a forma de pagamento do serviço, comunique a ocorrência ao banco ou emissor pelos canais oficiais e siga as orientações de segurança fornecidas.
Trocar o cartão não deve ser usado como método de cancelamento
A principal ideia é separar duas ações que parecem relacionadas, mas não são equivalentes.
Trocar o cartão altera um instrumento de pagamento. Cancelar uma assinatura encerra ou modifica uma relação contratual com um fornecedor.
Os sistemas modernos de pagamento foram desenvolvidos, entre outras razões, para permitir que cobranças recorrentes legítimas sobrevivam a determinadas substituições de cartão. Por isso, receber um cartão com novos dados não significa necessariamente começar do zero em todas as assinaturas.
Se o objetivo é continuar usando o serviço, essa continuidade pode evitar trabalho. Se o objetivo é parar de pagar, a medida mais segura é verificar quem está realizando a cobrança, cancelar a assinatura pelos canais adequados e acompanhar as faturas seguintes para confirmar que a cobrança realmente cessou.